Domain 1a-dockingstationen.de kaufen?
Wir ziehen mit dem Projekt
1a-dockingstationen.de um.
Sind Sie am Kauf der Domain
1a-dockingstationen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain 1a-dockingstationen.de kaufen?
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **

Ähnliche Suchbegriffe für Hypothek
Top-Angebote
Produkte zum Begriff Hypothek:
-
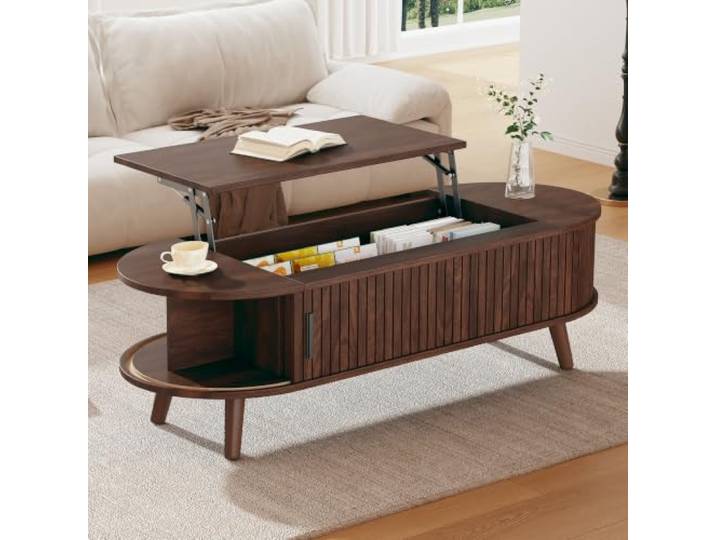
RAPRAP Anhebbarer Couchtisch Walnuss mit Rolltüren & 5 Ablageflächen Wohnzimmertisch Holz für Ordnung & Flexibilität, Versteckter Stauraum, 120x50cmx39,5-53,5cmRAPRAP Anhebbarer Couchtisch Walnuss mit Rolltüren & 5 Ablageflächen Wohnzimmertisch Holz für Ordnung & Flexibilität, Versteckter Stauraum, 120x50cmx39,5-53,5cm. HÖHENVERSTELLBAR & FLEXIBEL – Perfekt für jeden Anlass: Die Tischplatte dieses Couchtischs lässt sich mühelos von 39,5 cm auf max. 53,5 cm anheben – perfekt für entspanntes Wohnen, produktives Arbeiten oder gemütliche Mahlzeiten. Der leichtgängige Mechanismus ist robust und wartungsfrei. So passt sich dieser Wohnzimmertisch Ihrer Lebensweise an – ob zum Lesen, fürs Homeoffice oder bei Besuch. Ein Tisch für alle Gelegenheiten. VERSTECKTER STAUPLATZ – Clever & ordentlich: Unter der anhebbaren Platte verbirgt sich großzügiger Stauraum für Fernbedienungen, Zeitschriften und Alltagsgegenstände. Dieser Couchtisch mit Stauraum hält Ihr Wohnzimmer aufgeräumt, ohne auf Ästhetik zu verzichten. Alles griffbereit, aber unsichtbar verstaut – perfekt für Ordnungsliebhaber, die Wert auf ein sauberes, einladendes Zuhause legen. ROLLTÜREN AUF BEIDEN SEITEN – Flexibler Zugriff: Die seitlichen Rolltüren öffnen jeweils zwei Ablagefächer – insgesamt 5 Ablageflächen für Bücher, Deko und häufig genutzte Gegenstände. Geschlossen bleiben die Rolltüren bündig und sorgen für ein einheitliches, elegantes Erscheinungsbild. Kein störendes Kabel-Chaos, keine herumliegenden Gegenstände – dieser Coffee Table vereint Stil und praktische Ordnung auf einzigartige Weise. WALNUSS-DESIGN & STABILE HOLZBEINE – Natürliche Eleganz: Die warme Walnuss-Holzmaserung strahlt natürliche, rustikale Atmosphäre aus und fügt sich harmonisch in moderne, skandinavische oder japanische Einrichtungsstile ein. Vier stabile Holzbeine garantieren wackelfreien Stand und unterstreichen den hochwertigen Gesamteindruck. Dieser Kaffeetisch wird zum dekorativen Highlight, das Ihrem Wohnzimmer Wärme und Charakter verleiht. PFLEGELEICHT & ROBUST – Keine toten Ecken: Das durchdachte Design ohne Reinigungstotecken macht die tägliche Pflege zum Kinderspiel – Staub und Flecken lassen sich mit einem feuchten Tuch mühelos entfernen. Gefertigt aus hochwertigem MDF, empfohlen für 30 kg Gesamtbelastung (Tischplatte max. 8 kg). Robust, formstabil und langlebig – ein Couchtisch, der auch nach Jahren begeistert. Die einfache Montage gelingt in wenigen Minuten. Farbe:Walnuss178,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
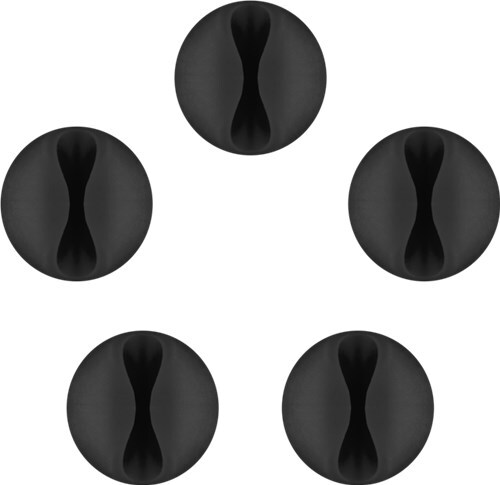
50X Goobay 95040 Kabelmanagement, 1-fach, Schwarz - 5er-Set zur Ordnung und Fixierung von KabelnGoobay Kabelmanagement, 1-fach (Mini), schwarz, Schwarz, Sandwich-Verpackung - 5er-Set zur Ordnung und Fixierung von Kabeln. Platz für bis zu 1 Kabel. Für Ordnung im Büro oder zu Hause. Haltbare und starke 3M-Klebefläche. Verhindert das Verrutschen von Kabeln hinter und unter dem Tisch. Hinterlässt keine Kleberückstände.Farbe: SchwarzVerpackungseinheit: 5 Stück im BlisterDurchmesser: 29 mmHöhe: 15 mm:::::::::::1618,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **

Was genau ist eine Hypothek?
Was genau ist eine Hypothek? Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Wenn jemand eine Hypothek aufnimmt, erhält er Geld von einem Kreditgeber, um eine Immobilie zu kaufen oder zu refinanzieren. Die Immobilie dient als Sicherheit für das Darlehen, was bedeutet, dass der Kreditgeber das Recht hat, die Immobilie zu verkaufen, um das Darlehen zurückzuerhalten, wenn der Kreditnehmer die Zahlungen nicht leistet. Hypotheken können verschiedene Laufzeiten, Zinssätze und Bedingungen haben, je nach den Vereinbarungen zwischen dem Kreditgeber und dem Kreditnehmer. **
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
Top-Angebote
Produkte zum Begriff Hypothek:
-
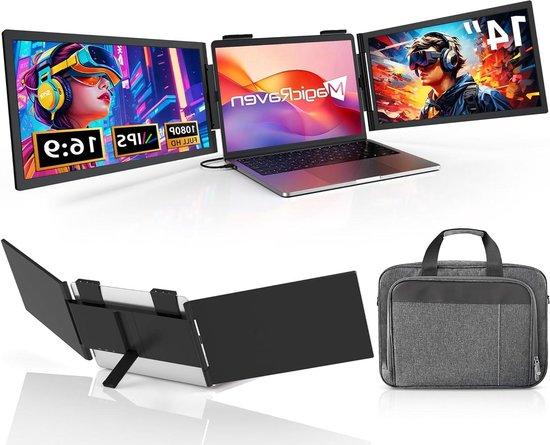
Zweimonitor-Adapter - Laptop-Erweiterung - Steigerung der Produktivität - 270 Grad Schwenkbereich - 14 Zoll - SchwarzSteigern Sie Ihre Produktivität und arbeiten Sie effizienter als je zuvor mit diesem Dual-Monitor. Sind Sie es leid, ständig zwischen Fenstern wechseln zu müssen, und möchten Sie Ihren Arbeitsablauf optimieren? Dieser tragbare Bildschirm ist die Lösung, um Ihren Arbeitsbereich sofort zu erweitern, egal wo Sie sich befinden. Dieser Dual-Laptop-Monitor bietet zwei hervorragende 14-Zoll-IPS-Bildschirme mit einer Full-HD-Auflösung von 1920x1080. Dank der Plug-and-Play-Funktionalität können Sie ihn einfach über USB-C an Ihren Windows-, Mac- oder Linux-Laptop anschließen, ohne sich mit Treibern herumschlagen zu müssen. Ideal für Remote-Mitarbeiter, Studenten und kreative Fachkräfte, die mehr Bildschirmfläche für Multitasking benötigen, z. B. für die Arbeit mit Tabellenkalkulationen, Videokonferenzen oder Bildbearbeitung. Die entspiegelten Bildschirme sorgen für eine klare und lebendige Darstellung, auch bei hellem Licht. Ein besonderes Merkmal ist die um 270° drehbare Funktion der Bildschirm804,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
-
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
Ähnliche Suchbegriffe für Hypothek
-
RAPRAP Anhebbarer Couchtisch Walnuss mit Rolltüren & 5 Ablageflächen Wohnzimmertisch Holz für Ordnung & Flexibilität, Versteckter Stauraum, 120x50cmx39,5-53,5cmRAPRAP Anhebbarer Couchtisch Walnuss mit Rolltüren & 5 Ablageflächen Wohnzimmertisch Holz für Ordnung & Flexibilität, Versteckter Stauraum, 120x50cmx39,5-53,5cm. HÖHENVERSTELLBAR & FLEXIBEL – Perfekt für jeden Anlass: Die Tischplatte dieses Couchtischs lässt sich mühelos von 39,5 cm auf max. 53,5 cm anheben – perfekt für entspanntes Wohnen, produktives Arbeiten oder gemütliche Mahlzeiten. Der leichtgängige Mechanismus ist robust und wartungsfrei. So passt sich dieser Wohnzimmertisch Ihrer Lebensweise an – ob zum Lesen, fürs Homeoffice oder bei Besuch. Ein Tisch für alle Gelegenheiten. VERSTECKTER STAUPLATZ – Clever & ordentlich: Unter der anhebbaren Platte verbirgt sich großzügiger Stauraum für Fernbedienungen, Zeitschriften und Alltagsgegenstände. Dieser Couchtisch mit Stauraum hält Ihr Wohnzimmer aufgeräumt, ohne auf Ästhetik zu verzichten. Alles griffbereit, aber unsichtbar verstaut – perfekt für Ordnungsliebhaber, die Wert auf ein sauberes, einladendes Zuhause legen. ROLLTÜREN AUF BEIDEN SEITEN – Flexibler Zugriff: Die seitlichen Rolltüren öffnen jeweils zwei Ablagefächer – insgesamt 5 Ablageflächen für Bücher, Deko und häufig genutzte Gegenstände. Geschlossen bleiben die Rolltüren bündig und sorgen für ein einheitliches, elegantes Erscheinungsbild. Kein störendes Kabel-Chaos, keine herumliegenden Gegenstände – dieser Coffee Table vereint Stil und praktische Ordnung auf einzigartige Weise. WALNUSS-DESIGN & STABILE HOLZBEINE – Natürliche Eleganz: Die warme Walnuss-Holzmaserung strahlt natürliche, rustikale Atmosphäre aus und fügt sich harmonisch in moderne, skandinavische oder japanische Einrichtungsstile ein. Vier stabile Holzbeine garantieren wackelfreien Stand und unterstreichen den hochwertigen Gesamteindruck. Dieser Kaffeetisch wird zum dekorativen Highlight, das Ihrem Wohnzimmer Wärme und Charakter verleiht. PFLEGELEICHT & ROBUST – Keine toten Ecken: Das durchdachte Design ohne Reinigungstotecken macht die tägliche Pflege zum Kinderspiel – Staub und Flecken lassen sich mit einem feuchten Tuch mühelos entfernen. Gefertigt aus hochwertigem MDF, empfohlen für 30 kg Gesamtbelastung (Tischplatte max. 8 kg). Robust, formstabil und langlebig – ein Couchtisch, der auch nach Jahren begeistert. Die einfache Montage gelingt in wenigen Minuten. Farbe:Walnuss178,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
50X Goobay 95040 Kabelmanagement, 1-fach, Schwarz - 5er-Set zur Ordnung und Fixierung von KabelnGoobay Kabelmanagement, 1-fach (Mini), schwarz, Schwarz, Sandwich-Verpackung - 5er-Set zur Ordnung und Fixierung von Kabeln. Platz für bis zu 1 Kabel. Für Ordnung im Büro oder zu Hause. Haltbare und starke 3M-Klebefläche. Verhindert das Verrutschen von Kabeln hinter und unter dem Tisch. Hinterlässt keine Kleberückstände.Farbe: SchwarzVerpackungseinheit: 5 Stück im BlisterDurchmesser: 29 mmHöhe: 15 mm:::::::::::1618,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Interne SSD Maximale Produktivität für das BüroDie interne SSD (Solid State Drive) sorgt als direkter Ersatz für eine herkömmliche Festplatte für einen deutlichen Leistungsschub von Computern und Notebooks. Das Betriebssystem und Programme starten um ein Vielfaches schneller, wodurch War228,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
-
Was genau ist eine Hypothek?
Was genau ist eine Hypothek? Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Wenn jemand eine Hypothek aufnimmt, erhält er Geld von einem Kreditgeber, um eine Immobilie zu kaufen oder zu refinanzieren. Die Immobilie dient als Sicherheit für das Darlehen, was bedeutet, dass der Kreditgeber das Recht hat, die Immobilie zu verkaufen, um das Darlehen zurückzuerhalten, wenn der Kreditnehmer die Zahlungen nicht leistet. Hypotheken können verschiedene Laufzeiten, Zinssätze und Bedingungen haben, je nach den Vereinbarungen zwischen dem Kreditgeber und dem Kreditnehmer. **
-
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.